我认识一个在广州做了十几年白酒生意的经销商。之前跟他喝茶,他跟我倒苦水,说仓库里压着一堆千元档的酒,卖一瓶亏一瓶。
他反映,多款千元价格带及以上的白酒在商务接待上消费同比下降约20%,800至1000元的高端在商务接待的消费下降约35%。他那句话我记到现在——"现在不是赚多赚少的问题,是能不能不亏本清出去的问题。"
这句话,其实就是整个白酒行业眼下的真实写照。你要是只看新闻,会以为白酒集体崩了;可要是钻进数据里细看,会发现一个更扎心的真相:这不是全行业一起沉没,而是一场只有极少数人能上岸的淘汰赛。谁能笑到最后?答案已经越来越清晰了。
冰火两重天里 龙头独自靠岸
先说个反差极大的画面。
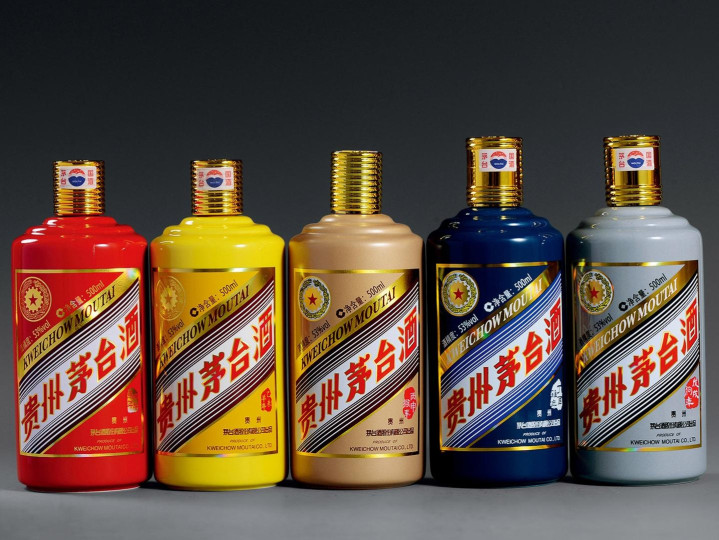
一边,是茅台交出的漂亮答卷。2026年一季度,贵州茅台实现营收547.03亿元,同比增长6.34%;归母净利润272.43亿元,同比增长1.47%。
更狠的是它悄悄完成的一场自我革命——茅台直销渠道营收升至295亿元,同比大幅增长27.1%,占企业酒类收入比重从去年同期的45%跃升至55%。
说白了,茅台不再单纯靠经销商压货冲业绩,而是通过自建平台直接把酒卖到消费者手里,价格和真实销量全攥在自己手心。这一步棋,让它在寒冬里站得格外稳。
另一边呢?大量中小酒厂正在无声无息地退场。2025年1-6月,白酒规上企业887家,同比减少100多家,相较于2016年全国规上白酒企业的1578家,不到十年间缩减近一半。
更能说明问题的是钱的去向——前5家企业的营收占比约为81.33%,前10家企业的营收占比高达93.73%,茅台一家赚的钱,碾压其余全部上市白酒企业之和。
同样是卖酒,为什么差距这么大?这就得往下深挖了。
场景连根被拔 需求悄然改道
很多人把白酒的低迷归结为"经济不好",这话对,但只对了一半。真正让不少酒企伤筋动骨的,是它们赖以吃饭的那几张"酒桌"正在一张张被撤走。
一记重锤来自政策。2025年5月18日,中共中央、国务院修订发布《党政机关厉行节约反对浪费条例》,以"烟酒全禁"为显著标志,明确公务接待不再允许提供任何酒类饮品。
消息一出,白酒板块应声大跌。不过我得客观说一句,这更多是情绪上的惊吓,而非致命一击。这更多是一次情绪冲击而非釜底抽薪,因为公务接待占比早已在2012年后大幅下降,目前政务消费对行业整体贡献已不足5%。
真正要命的,是占大头的商务宴请在缩水,以及由此引爆的价格倒挂。2025年上半年,有接近60%的酒企出现价格倒挂现象,即市场实际成交价低于厂家指导价,其中800-1500元价格带受影响最严重。零售价比出厂价还低,这在过去是不可想象的,如今却成了常态。
这背后,是黄金时代那套"压货游戏"彻底玩不下去了。过去酒企把发给经销商的货直接算成收入,账面漂亮得很,风险全埋在渠道仓库里。
这层窗户纸,被五粮液自己捅破了——4月30日晚,五粮液发布《前期会计差错更正公告》,累计调减营收303.07亿元、调减利润169亿元,调整的核心,是收入确认方式从"发货即确认"改为"终端动销确认"。三百多亿的水分挤出来,整个行业只能低头面对一个残酷现实:真实需求,远没有账本上那么好看。
产量数据更是明明白白。2025年全年白酒产量累计354.9万千升,累计下降12.1%,自2019年以来已连续7年下滑。而对比2016年历史峰值1358.4万千升,白酒总产量已萎缩近74%。
可有意思的是,名优酒的产量反而在涨——2020至2024年,五粮液的五粮液产品实际产量分别为2.56、2.84、3.38、4.01、4.31万吨,头部酒企的高端产品保持了不错的增长势头。一边总量腰斩,一边高端逆势扩产,这个"哑铃型"的分化,恰恰指向了终局的答案。
大浪淘沙之后 唯高端者恒强
为什么偏偏是高端酒能扛住?我琢磨了很久,觉得道理其实不复杂。
低端酒卖的是酒精,喝的是解乏;中端酒拼的是性价比,看的是划算;唯有真正的高端酒,卖的早已不是酒本身,而是稀缺、口碑、身份和文化共识。
高净值人群和商务宴请等场景对品牌知名度高、品质优良的高端白酒仍有需求,他们更注重品牌的文化价值和社交属性。这就让高端酒跳出了普通消费品的涨跌周期。
这条路,发达国家早就走过一遍。就连全球烈酒巨头帝亚吉欧也在承压——帝亚吉欧2025财年净销售额同比继续微降0.1%,营业利润、净利润分别下滑27.8%和39.1%,到2026财年一季度净销售额同比下滑2.2%。
但在整体疲软里,它的高端龙舌兰酒却逆势狂飙,龙舌兰酒有机销量、有机净销售额分别同比增长16%、21%。大众烈酒退潮、高端稀缺品逆生长,中外规律惊人一致。
回到国内,头部酒企的"活法"也越来越清醒。泸州老窖就选了一条"断臂求生"的路,宁可业绩难看也拒绝硬向渠道塞货,全力保住价格盘不崩。
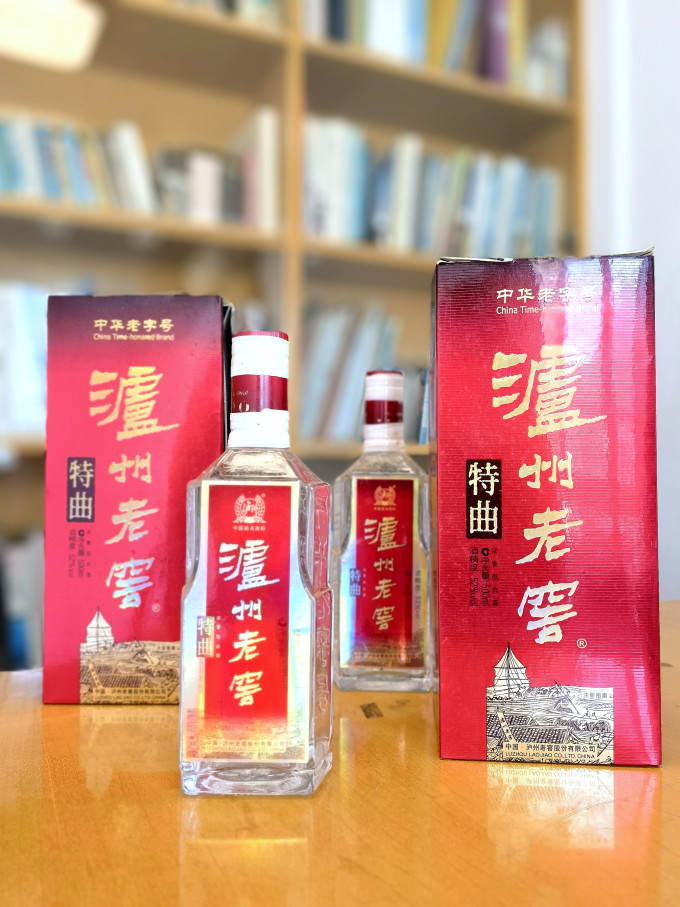
进入2026年,公司全面推进数字化3.0,通过"五码合一"系统精准掌握终端动销。用短期的难看,换渠道的健康,这才是白银时代真正的生存智慧。
好在最冷的那一段,似乎正在过去。经过一年主动去库存,头部酒企渠道库存普遍降至1—1.5个月健康线,茅台经销商库存不足半个月。行业一季度营收降幅收窄到0.7%,多数机构判断已进入弱复苏周期,当前白酒行业处于调整末期、复苏前夜,2026年有望成为新一轮周期起点。
当然,我不想给大家灌鸡汤。复苏的路上坑还多着,当前中国酒业面临的最大问题仍然是社会购买力不足,消费者对未来收入预期悲观带来的消费紧缩和消费降级。
但换个角度看,中国经济长期向好的底子没变,白酒作为刻在中国人骨子里的文化符号,消费基本盘依然在。白酒尤其是高端白酒生产周期长达3至5年,本轮行业调整会让真正具备品牌力、渠道力、创新力和管理能力的优秀企业脱颖而出。
所以,白酒的终局到底是什么?我的看法是:它从来不是整个行业的落幕,而是那套旧玩法的彻底出清。靠压货透支明天、靠炒作抬高身价、靠攀比定义高端的日子,是真的一去不返了。
潮水退去,只有那些真正把品质做扎实、把稀缺守得住、把消费者放心上的高端品牌,才能在漫长的周期里熬到最后、笑到最后。
而如果哪一天,中国白酒能借着文化出海真正打开全球市场,头部品牌还会迎来第二条增长曲线——但那是后话,先活过眼前这场重构,才是所有酒企的头等大事。
美港通配资提示:文章来自网络,不代表本站观点。